21世纪经济报谈 记者郭聪聪
“借1万元,每天只有几块钱”——这么的贷款告白对好多亏蚀者来说并不生分。研究词,当借钱东谈主果真签约后才发现,除了利息,还有担保费、工作费、分期手续费……各项用度洒落在不同页面和条约条件中,果真融资资本成了一笔“微辞账”。
这种困扰金融亏蚀者多年的“利率迷雾”,终于迎来“一表看清”的经管有筹谋。
9月18日,中国互联网金融协会、中国银行业协会、中国信赖业协会、中国财务公司协会、中国小额贷款业协会连合髻布《个东谈主贷款业务昭示概述融资资本自律范例》(以下简称《范例》)。
《范例》明确,不得以“日利率”“月费率”等形态替代年化概述融资资本,概述融资资本必须“一表看清”;线上贷款须通过弹窗强制阅读,线下贷款须由借钱东谈主署名证明。这记号着个东谈主贷款息费暴露过问愈加合伙、严格的新阶段。
《范例》自觉布之日起推行,推行后开展的个东谈主贷款业务应按照本范例握行,存量存续业务不错握行原有法规,同期饱读吹贷款东谈主参照本范例主动提供概述融资资本昭示工作。
关于平凡亏蚀者而言,《范例》中最值得温存的变化,是斩断了贷款机构诓骗信息不合称制造“利率幻觉”的空间。
长久以来,不少贷款居品在宣传时只展示“日利率万分之五”“月费率2%”等数字,看似便宜,但换算成年化水平后每每普及亏蚀者神志预期。
《范例》第四条明确要求,个东谈主贷款业务昭示概述融资资本时,应将平常践约情形下借钱东谈主承担的各项息费,参照《中国东谈主民银行公告》(〔2021〕第3号)礼聘里面收益率法逐项折算为年化水平,加算野心得出借钱东谈主承担的年化概述融资资本,不得使用“日利率”“月费率”等形态替代。
这意味着,亏蚀者今后肯求贷款时,看到的将不再是碎屑化的利率表述,而是一个经由合伙折算的“年化概述融资资本”数字。
北京市民刘先生对本报记者暗意:“往日压根算不澄澈一笔贷款到底要花若干钱,多样费率混在整个,当今要求合伙折算成年化,一目了然,对咱们平凡老庶民来说牢固多了。”
除了折算神志的合伙,《范例》在展示神志上也作出了细密法规,确保亏蚀者“果真看到、果真看懂”。
字据《范例》第十条,贷款东谈干线上办理个东谈主贷款业务时,应通过单独弹窗神志向借钱东谈主展示合伙制式的概述融资资本昭示表,并建立强制阅读技巧,原则上不得低于10秒。
 示例:借钱东谈主向某贷款机构办理个东谈主亏蚀贷款 线上弹窗展示神志
线下办理的,则应在签署条约或办理分期前,由借钱东谈主阅读后署名证明。
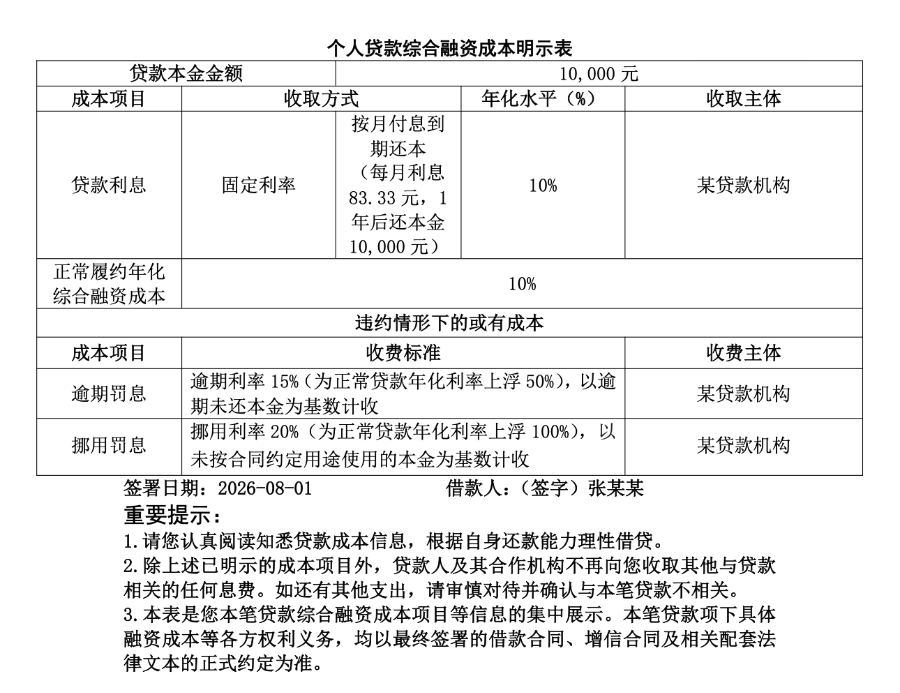 示例:借钱东谈主向某贷款机构办理个东谈主亏蚀贷款 线下签约展示神志
中国互联网金融协会此前也特意向亏蚀者发出提醒,提议线上肯求贷款时寄望弹窗露出,不要快速跳过强制阅读才调,看清表格内年化概述融资资本,不要只看宣传的日利率、月手续费。
与此同期,不少贷款通过互联网平台完成获客和展示。亏蚀者每每难以区分我方究竟是在向谁告贷、谁在收费。
对此,《范例》第三条明确:贷款东谈主为昭示使命的义务东谈主,承担昭示使命的主体包袱。贷款东谈主通过协作的互联网平台企业开展个东谈主贷款业务的,不错按照“便于触达借钱东谈主”的原则委派平台企业向借钱东谈主展示个东谈主贷款概述融资资本,但不编削贷款东谈主应当承担的主体包袱。
业内东谈主士分析以为,这一法规意味着,即便贷款是通过第三方平台展示和推介的,一朝出现暴露曲折或违纪收费,包袱仍追忆到贷款机构自己,亏蚀者维权时有了更明确的追责对象。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:李琳琳 开云体育